Domain energiepass-stuttgart.de kaufen?
Wir ziehen mit dem Projekt
energiepass-stuttgart.de um.
Sind Sie am Kauf der Domain
energiepass-stuttgart.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain energiepass-stuttgart.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
StuttgartEntdecken Sie Die Schönheit Stuttgarts Monat Für Monat Mit Unserem Exklusiven Wandkalender! Dieser Hochwertige Kalender Präsentiert 12 Sorgfältig Ausgewählte Motive Der Charmanten Landeshauptstadt Baden-württembergs - Von Der Beeindruckenden...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeiffer, Martin: Gebäude-EnergieberatungGebäude-Energieberatung , Grundlagen - Systeme - Anwendung , Sonstige > Auto-Tuning & -Styling , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: de-Fachwissen##, Autoren: Pfeiffer, Martin~Bethe, Achim~Janßen, Holger~Fanslau-Görlitz, Dirk, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 448, Keyword: Blower-Door-Test; DIN EN ISO 50001; Dämmung; Energieausweis; Energiebedarf; Energieberatung; Energieffizienz; GEG; Gebäudeberatung; Gebäudeenergiegesetz; Gebäudesanierung; Niedrigstenergiegebäude; Thermographie; VDI 3922; Wirtschaftlichkeitsberatung, Fachschema: Bau / Bauberufe~Bauberuf~Bau / Baurecht~Baurecht - Bundesbaurecht~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Energietechnik~Energierecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Nachhaltigkeit~Sustainable Development~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rohstoff~Technologie~Umweltrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Baurecht~Energie- und Rohstoffrecht~Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Umweltrecht~Nachhaltigkeit~Elektrikerhandwerk~Alternative und erneuerbare Energien und Technik~Energieeffizienz~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 28, Gewicht: 648, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
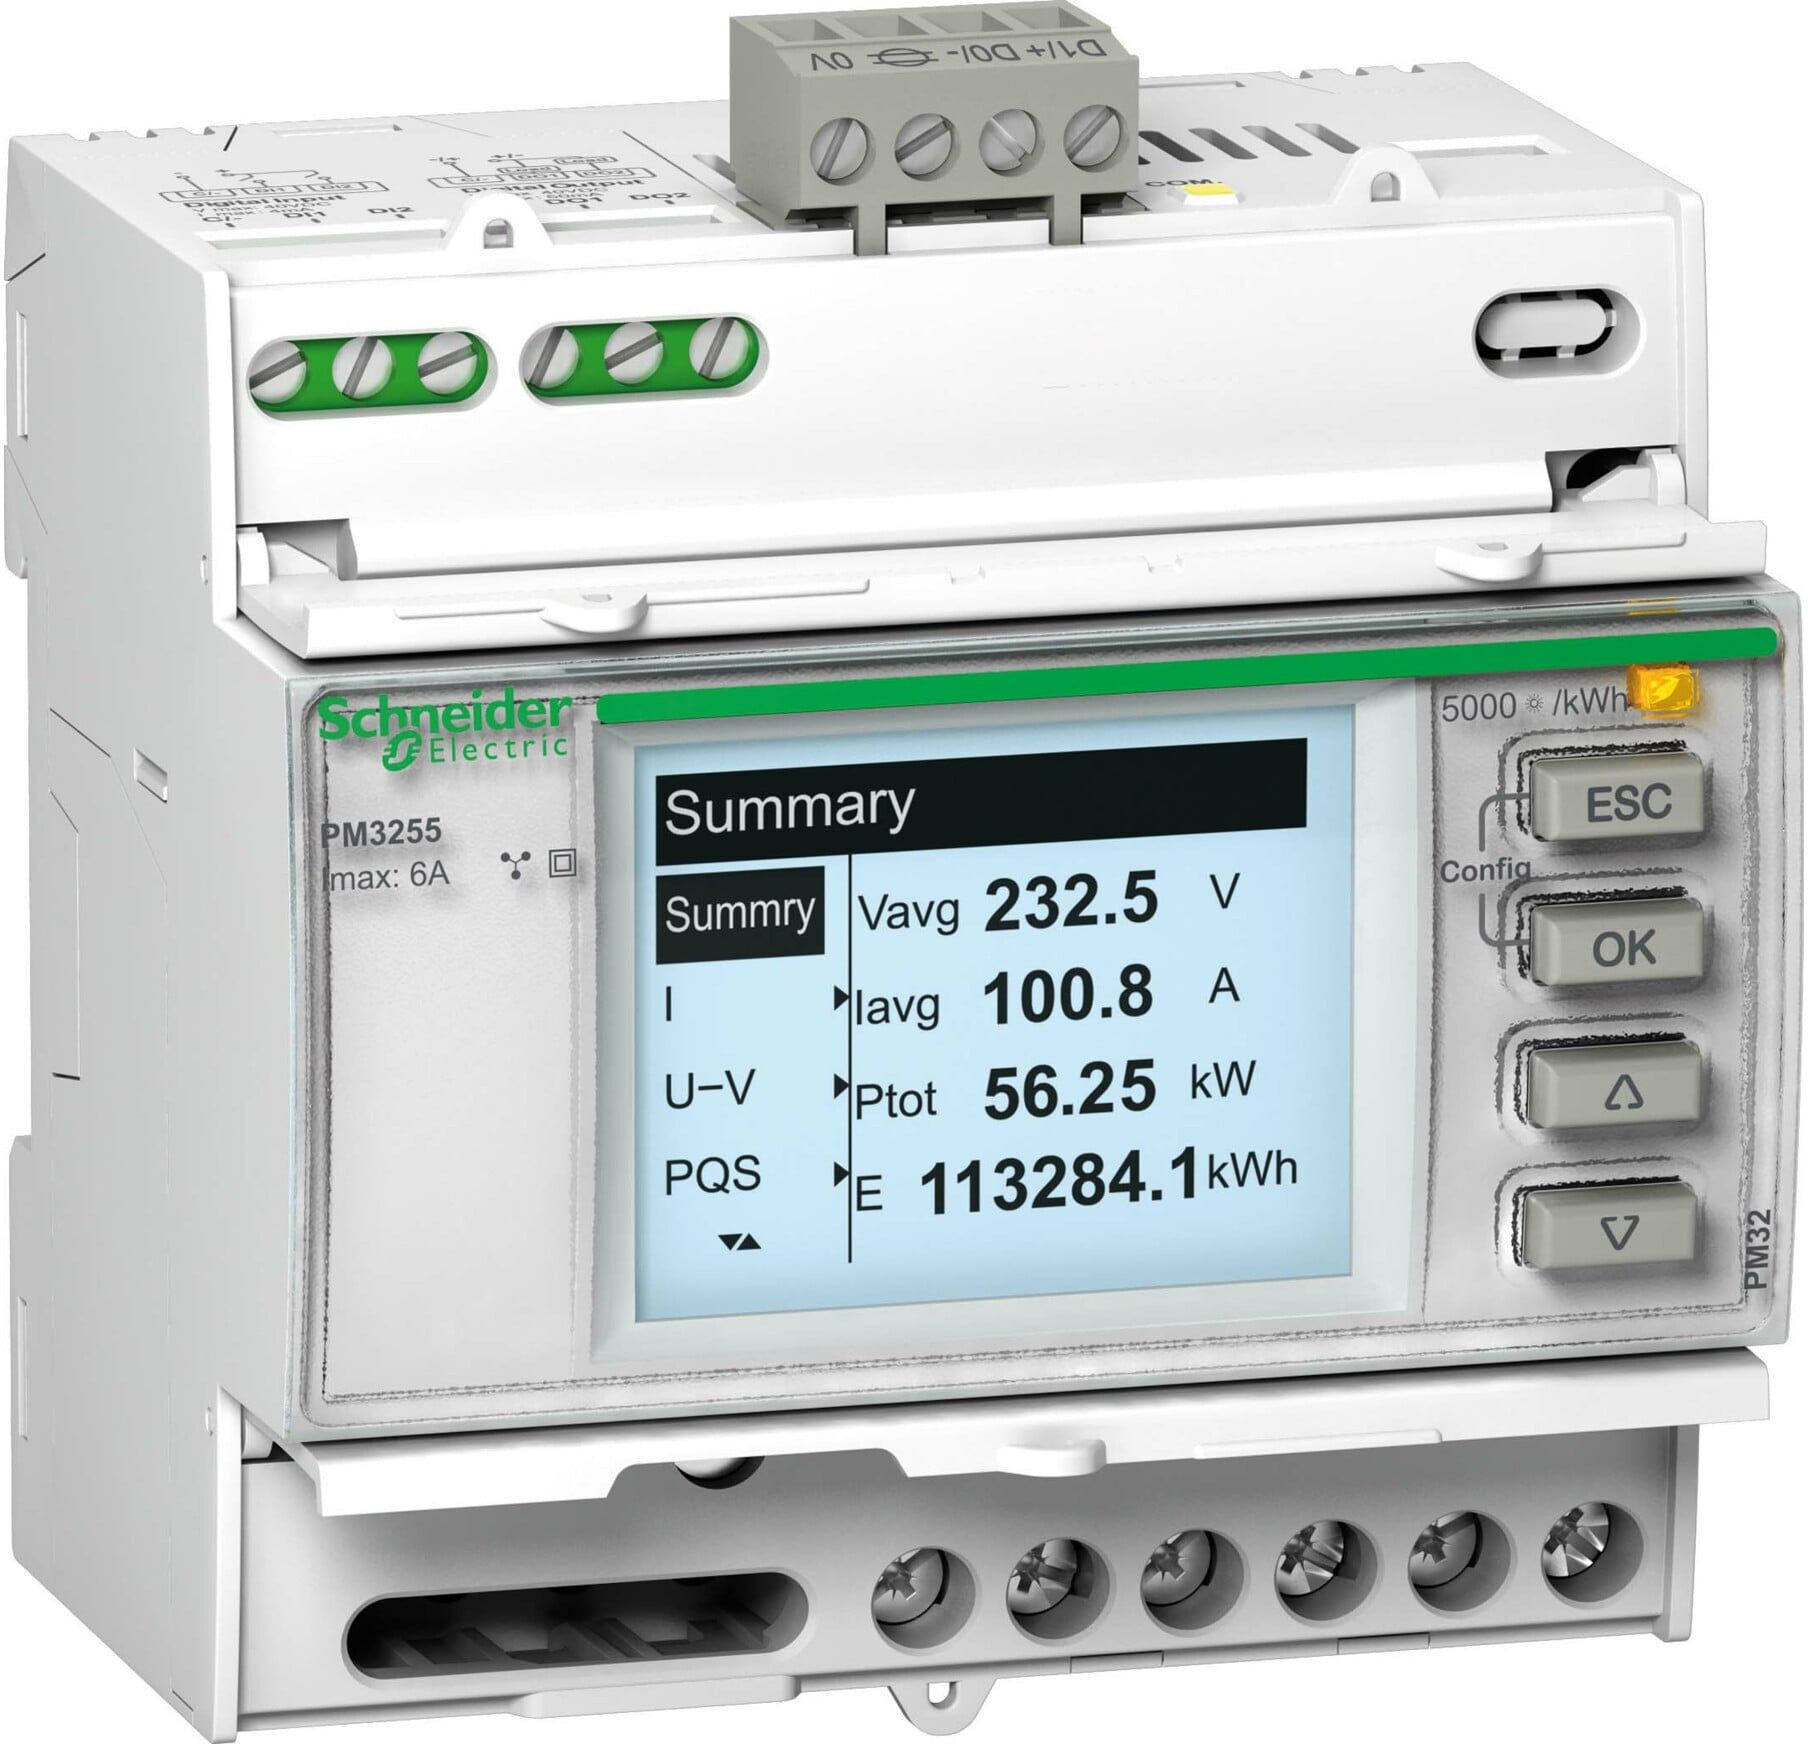
Schneider Electric METSEPM3255 Messgerät Modbus für Energieverbrauch, METSEPM3255)Eigenschaften • PowerLogic PM3000. Universal-Messgeräte Serie PM3000 für Wandlermessung x/1 A bzw. x/5 A bis 7000A in Nieder- und Mittelspannungs-anwendungen\n• PM3255 Messgerät, 2 digitale E, 2 digitale A, RS485. Ausgang_K 2, COM Modbus, Eingang_K 2. Universal-Messgeräte Serie PM3000 für Wandlermessung x/1 A bzw. x/5 A bis 7000A in Nieder- und Mittelspannungs-anwendungen\n• Anzeige Vollgraphische LCD-Anzeige (Größe 43 x 35 mm / Auflösung 128x96), kontraststark, weiß hinterleuchtet\n• Vollbildmodus bei Nichtbedienung übersichtliche vergrößerte Darstellung der Grunddaten als Übersichtsanzeige (konfigurierbarer Inhalt) oder rollierende Menüpunkte (Übersicht, I, U-V, PQS, Etotal, LF, Freq, THD U, THD I)\n• 4-Quadranten-Messung Import und Export für Wirk- und Blindenergie, Wirk-, Blind-, Scheinenergiezähler pro Phase\n• 4 Tarifzähler Wirkenergie, Strom, Spannung (Durchschnitt und pro Phase), Strom-Mittelwert, Wirk-, Blind-, Scheinleistung, Leistungsfaktor (gesamt und pro Phase), Leistungs-Mittelwerte, Frequenz (METSEPM3255)323,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **

Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Energieeffizienz bei Wohngebäuden. Modernisierungsanforderungen, Nachrüstpflichten und Energieausweis, Taschenbuch von Felix Knaak, GRIN,Energieeffizienz Bei Wohngebäuden. Modernisierungsanforderungen, Nachrüstpflichten Und Energieausweis, Taschenbuch Von Felix Knaak, Grin, 978-3-346-82398-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Söllner:Die Vor-Ort-Energieberatung, Fachbücher von Bernd SöllnerSteht eine energetische Sanierung eines Gebäudes an, ist die Mitwirkung eines Energieberaters stets von Vorteil. Die Mindestanforderungen an eine Vor-Ort-Energieberatung hält eine Richtlinie des Bundesamtes für Wirtschaft und Ausfuhrkontrolle fest. Wie diese Vor-Ort-Energieberatung in der Praxis genau aussehen kann, wird in vorliegendem Buch kompakt und übersichtlich beschrieben. Es folgt in seiner Gliederung dem Ablauf einer Beratung. Von der Vorbereitung des Termins über die Informationsgewinnung und die Berechnung bis zur Berichterstellung wird jeder Schritt detailliert und anhand von Beispielen, einschliesslich einem kompletten Sanierungsfahrplan, dargestellt. Informationen zur Umweltbilanzierung sowie zu aktuellen Förderprogrammen runden die Ausführungen ab.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
StuttgartEntdecken Sie Die Schönheit Stuttgarts Monat Für Monat Mit Unserem Exklusiven Wandkalender! Dieser Hochwertige Kalender Präsentiert 12 Sorgfältig Ausgewählte Motive Der Charmanten Landeshauptstadt Baden-württembergs - Von Der Beeindruckenden...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeiffer, Martin: Gebäude-EnergieberatungGebäude-Energieberatung , Grundlagen - Systeme - Anwendung , Sonstige > Auto-Tuning & -Styling , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: de-Fachwissen##, Autoren: Pfeiffer, Martin~Bethe, Achim~Janßen, Holger~Fanslau-Görlitz, Dirk, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 448, Keyword: Blower-Door-Test; DIN EN ISO 50001; Dämmung; Energieausweis; Energiebedarf; Energieberatung; Energieffizienz; GEG; Gebäudeberatung; Gebäudeenergiegesetz; Gebäudesanierung; Niedrigstenergiegebäude; Thermographie; VDI 3922; Wirtschaftlichkeitsberatung, Fachschema: Bau / Bauberufe~Bauberuf~Bau / Baurecht~Baurecht - Bundesbaurecht~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Energietechnik~Energierecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Nachhaltigkeit~Sustainable Development~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rohstoff~Technologie~Umweltrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Baurecht~Energie- und Rohstoffrecht~Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Umweltrecht~Nachhaltigkeit~Elektrikerhandwerk~Alternative und erneuerbare Energien und Technik~Energieeffizienz~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 28, Gewicht: 648, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
Schneider Electric METSEPM3255 Messgerät Modbus für Energieverbrauch, METSEPM3255)Eigenschaften • PowerLogic PM3000. Universal-Messgeräte Serie PM3000 für Wandlermessung x/1 A bzw. x/5 A bis 7000A in Nieder- und Mittelspannungs-anwendungen\n• PM3255 Messgerät, 2 digitale E, 2 digitale A, RS485. Ausgang_K 2, COM Modbus, Eingang_K 2. Universal-Messgeräte Serie PM3000 für Wandlermessung x/1 A bzw. x/5 A bis 7000A in Nieder- und Mittelspannungs-anwendungen\n• Anzeige Vollgraphische LCD-Anzeige (Größe 43 x 35 mm / Auflösung 128x96), kontraststark, weiß hinterleuchtet\n• Vollbildmodus bei Nichtbedienung übersichtliche vergrößerte Darstellung der Grunddaten als Übersichtsanzeige (konfigurierbarer Inhalt) oder rollierende Menüpunkte (Übersicht, I, U-V, PQS, Etotal, LF, Freq, THD U, THD I)\n• 4-Quadranten-Messung Import und Export für Wirk- und Blindenergie, Wirk-, Blind-, Scheinenergiezähler pro Phase\n• 4 Tarifzähler Wirkenergie, Strom, Spannung (Durchschnitt und pro Phase), Strom-Mittelwert, Wirk-, Blind-, Scheinleistung, Leistungsfaktor (gesamt und pro Phase), Leistungs-Mittelwerte, Frequenz (METSEPM3255)323,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäude-Energieberatung, Fachbücher von Holger Janssen, Martin Pfeiffer, Achim Bethe, Dirk Fanslau-GörlitzDie sich stetig wandelnde Zukunft der Energiebeschaffung und -nutzung in Deutschland macht „Gebäude-Energieberatung“ weiter zum Spitzenthema für alle, die sich mit verbrauchssenkenden Massnahmen bei Neubauten und Bestandsgebäuden beschäftigen. Dabei spielen die zum Januar 2024 geltenden, nach harter Diskussion geänderten Regelungen des Gebäudeenergiegesetzes eine zentrale Rolle. Egal ob Profi oder interessierter Laie – dieses Buch dient Ihnen als Entscheidungshilfe bei der Wahl der jeweils passenden energetischen Modernisierungs- und Neubaumassnahmen für Wohn- und Nichtwohngebäude. Es geht insbesondere auf folgende Themen ein: • Gebäudebezogene Dimensionen von Nachhaltigkeit, Gebäude-Lebenszyklen • Grundlagen zur Wärmeübertragung als zentrales Phänomen der Energieeffizienz • Gebäude-Energieplanung mit Fokus auf Niedrigstenergiegebäude: rechtliche Vorgaben, Energietechnik, Automation durch digitale Regelungs- und Steuerungsoptionen sowie Qualitätsmanagement inkl. Test- und Ausweisverfahren • Gebäude-Energieberatung nach Vorgaben der VDI 3922 Blatt 1 – 3 und konkret umsetzbare Massnahmen bei Neubauten und Bestandsgebäuden. • Gebäude-Energiemanagement, insbesondere im Rahmen des kontinuierlichen Verbesserungsprozesses sowie nach ausgewählten Aspekten der DIN EN ISO 50001.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.